المال
شرح عملي للأسعار والتحويلات والقرارات المالية من دون وعود أو ترويج.
أحدث المال
الرئيسية ‹
أعدت مشتريات التقسيط؟ راجع خطة الدفع أيضًا
للمتسوقين في السعودية، إيصال الإرجاع لا يثبت وحده إلغاء الأقساط أو وصول المال إلى البنك. توضح صفحات تمارا وتابي كيف يختلف الإرجاع الكامل عن الجزئي، ولماذا قد لا ينتج عنه مبلغ نقدي فورًا.
السداد المبكر في السعودية: كلفة ثلاثة أشهر ليست ثلاثة أقساط
قبل استخدام مدخراتك لإغلاق تمويل شخصي، اطلب تفصيل مبلغ التسوية. السقف التنظيمي لكلفة إعادة الاستثمار يتعلق بكلفة الأجل على الرصيد المتناقص، لا بقيمة ثلاثة أقساط كاملة.
بطاقتك الائتمانية في السعودية: الحد الأدنى ليس سدادًا كاملًا
قد تفي بالدفعة المطلوبة لهذا الشهر ويبقى عليك رصيد له كلفة. قبل تأكيد السداد، افصل بين الحد الأدنى والمبلغ المستحق، واقرأ مثال مدة السداد وإجمالي التكلفة في كشف الحساب.
أسبوع المستثمر العالمي: اسم الشركة لا يكفي قبل تحويل المال
قد تجد اسم المؤسسة في سجل رسمي، بينما تتحدث مع شخص ينتحل صفتها. حملات أكتوبر تذكّر بفحص ثلاث حلقات منفصلة: الجهة، والخدمة المسموح بها، وطريق التواصل الحقيقي.
مصر تثبّت الفائدة: لماذا لا يحدد القرار عائد شهادتك؟
أبقى البنك المركزي عائد الإيداع لليلة واحدة عند 19% والإقراض عند 20%. لكن قراءة أثر القرار على مدخراتك تبدأ من نوع العائد وشروط التجديد والاسترداد، لا من نقل رقم البيان إلى شهادتك.
شكوى مصرفية في الإمارات؟ ابدأ برقم طلب مكتوب لا بمكالمة عابرة
إذا لم يحل موظف الخدمة اعتراضك، حوّله إلى شكوى مسجلة واحتفظ برقم طلب الخدمة والأدلة. معايير المصرف المركزي تحدد إقرارًا خلال يومي عمل وردًا نهائيًا خلال 30 يوم عمل، لكنها لا تضمن قبول المطالبة.
رسوم «سريع» للتحويل الفوري: افحص القناة والمبلغ قبل التأكيد
التحويل الإلكتروني الفوري حتى 2500 ريال حده 50 هللة، وفوق ذلك ريال واحد وفق الدليل السعودي. لكن القناة ونوع العملية قد يغيّران التعرفة، لذلك لا تجعل رقمًا واحدًا قاعدة لكل تحويل.
«رسوم صفر» لا تكفي: قارن ما يصل فعليًا في الحوالة
التكلفة الإجمالية لا تتوقف عند الرسم الظاهر. قبل الإرسال، ثبّت مبلغ الدفع وقارن سعر الصرف ورسوم الأطراف الوسيطة والمبلغ المتوقع أن يتسلمه المستفيد وموعد الوصول.
صوت مألوف يطلب تحويلًا؟ افصل المكالمة وتحقّق عبر قناة أخرى
تقول منظمة التعاون الاقتصادي والتنمية إن الاحتيال المالي هو أبرز خطر على المستهلكين في 2026. مع تقليد الأصوات بالذكاء الاصطناعي، لا تجعل نبرة المتصل دليل الهوية: أوقف التحويل واتصل بالشخص أو الجهة من رقم موثوق.
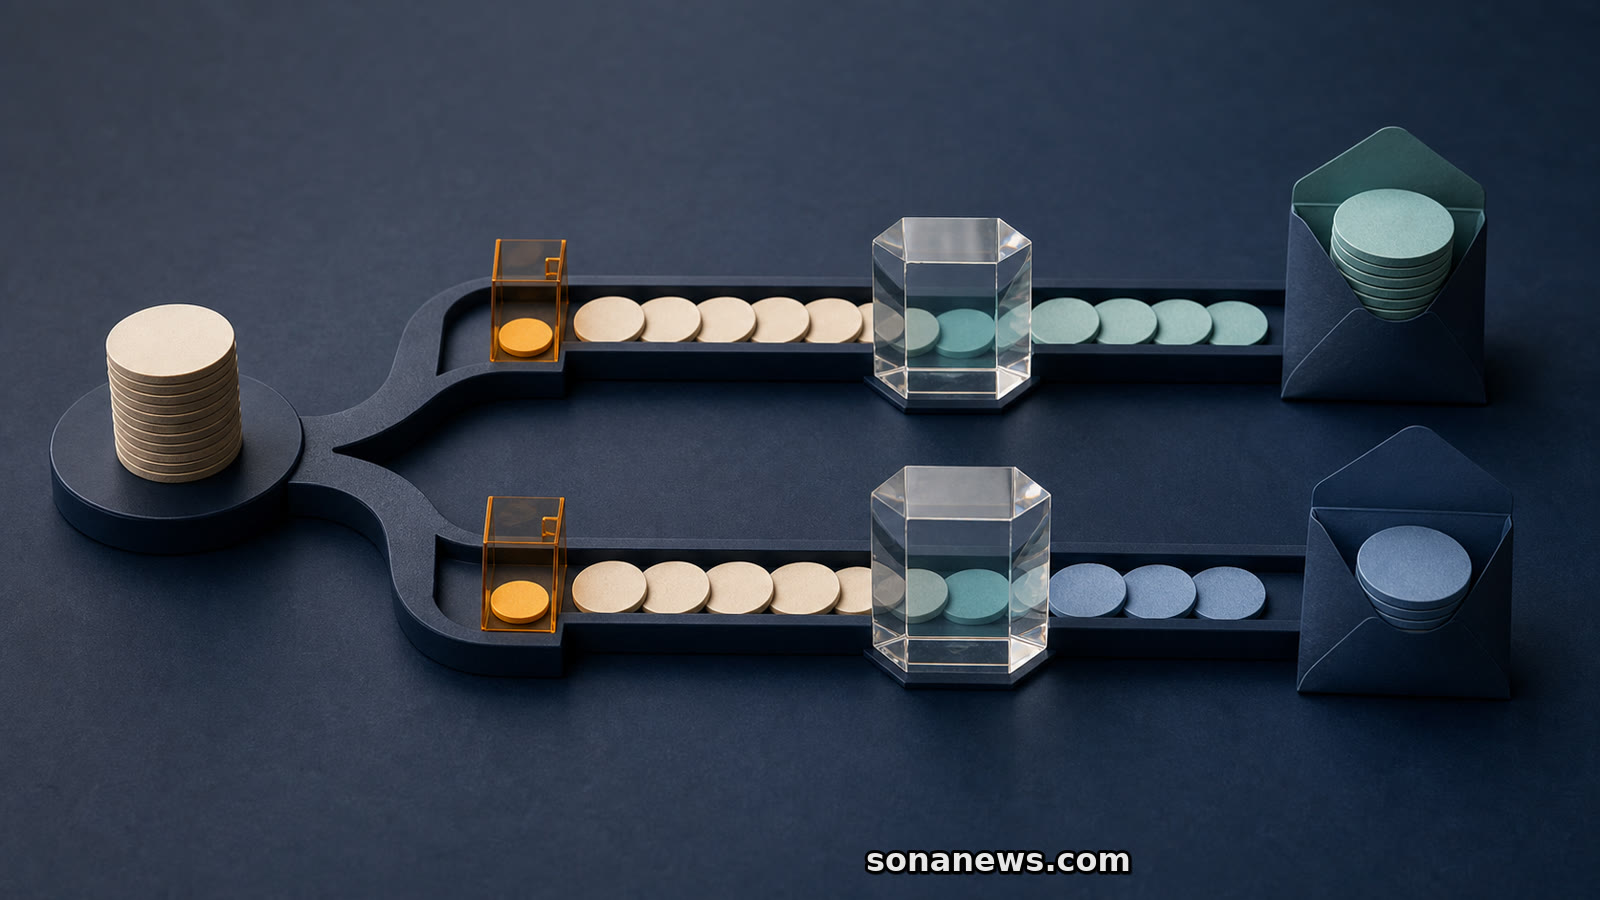
قبل إرسال الحوالة: قارن المبلغ الذي يصل لا الرسم وحده
قد يعرض مزود التحويل رسمًا منخفضًا ثم يسترد جزءًا من الكلفة داخل سعر الصرف. هذه طريقة عملية لمقارنة عرضين من نقطة البداية حتى المبلغ النهائي للمستلم.