Funderingsfonds krijgt €20 miljoen: onderzoek komt eerst
Het kabinet vult het landelijke vangnet voor funderingsherstel aan. Dat is geen subsidie of diagnose: leg signalen vast, laat het risico onderzoeken en toets daarna de financiering.

Het kabinet voegt dit jaar 20 miljoen euro toe aan het Fonds Duurzaam Funderingsherstel. Daarmee blijft geld beschikbaar voor particuliere woningeigenaren die noodzakelijk herstel niet met spaargeld of een gewone banklening kunnen betalen. De aanvulling is belangrijk, maar verandert een scheur in de muur niet in een automatische uitkering. Het fonds verstrekt een hypothecaire lening en vraagt eerst om een onderbouwd herstelplan en een financiële beoordeling.
Die nuchtere volgorde voorkomt twee misverstanden. Een verhoogd risico is nog geen technische diagnose, en 20 miljoen euro voor het fonds is niet hetzelfde als 20 miljoen euro subsidie die rechtstreeks onder huishoudens wordt verdeeld. Wie signalen ziet, heeft daarom meer aan een goed dossier dan aan snel schilderen, zelf graven of alvast één herstelmethode kiezen.
De aanvulling vergroot een bestaand vangnet
Het Fonds Duurzaam Funderingsherstel bestaat sinds 2017 en is sinds 1 juli 2025 landelijk beschikbaar. De nieuwe rijksbijdrage komt boven op het bestaande fonds. Volgens de kabinetsaanpak kan het aantal gebouwen met funderingsschade de komende jaren oplopen tot 425.000 en binnen 25 jaar tot 780.000. Dat zijn ramingen van de mogelijke omvang, geen adressenlijst van huizen die allemaal herstel nodig hebben.
Ook acht innovatieprojecten zijn op 1 september gestart. Zij testen tot 2028 onder meer satelliet- en omgevingsdata, snellere scans, bodeminjectie en nieuwe hersteltechnieken. Dat onderzoek kan later tijd en kosten besparen. Het is nu geen bewijs dat een experimentele methode geschikt, verkrijgbaar of goedgekeurd is voor uw woning.
Begin met signalen, niet met de lening
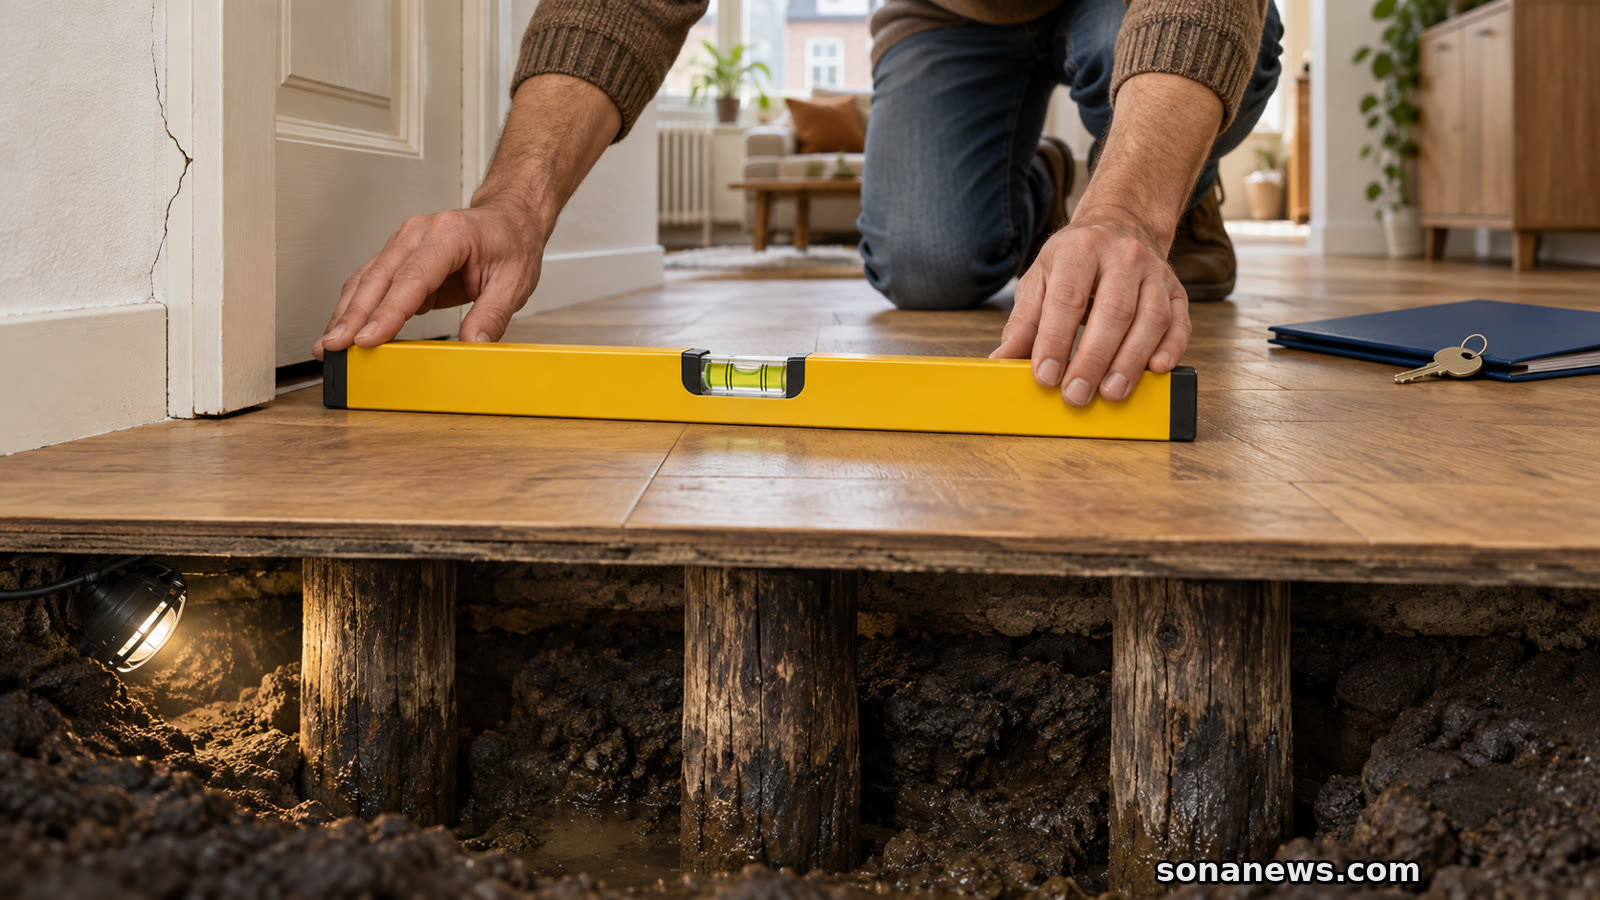
Scheuren, klemmende ramen of deuren, een scheve vloer en verzakking kunnen aanleiding zijn om verder te kijken. Zij bewijzen op zichzelf geen funderingsschade. KCAF adviseert bij een vermoeden direct duidelijke foto’s te maken en de datum te bewaren. Leg vast waar het signaal zit en of het verandert. Een deskundige kan beoordelen of monitoring, een QuickScan of volledig onderzoek passend is.
Zoek daarnaast de oorspronkelijke bouwtekening, bouwvergunning, heistaat en informatie over latere verbouwingen in het gemeentearchief. Bij een rij woningen kan één fundering of gezamenlijke muur meerdere adressen constructief verbinden. Dan is alleen uw woonkamer bekijken niet genoeg. Wissel informatie met buren of mede-eigenaren uit voordat ieder afzonderlijk een offerte bestelt.
Een QuickScan volgens de KCAF-richtlijn gebruikt bovengrondse metingen om het risico verder te duiden zonder meteen destructief onderzoek. De uitkomst is een tussenstap, geen definitieve diagnose. Bij een hoog risico, duidelijke schade of behoefte aan zekerheid voor herstel en financiering kan volledig funderingsonderzoek nodig zijn. Vraag of onderzoek volgens de actuele richtlijn gebeurt en bewaar ook een gunstig rapport.
Ook een A–E-klasse is geen eindconclusie
Sinds 1 april 2026 bevat het modeltaxatierapport concretere funderingsinformatie. Woningen krijgen waar gegevens beschikbaar zijn een risicoklasse van A tot en met E. Bij D of E ligt aanvullend onderzoek doorgaans voor de hand, zeker wanneer het funderingstype of probleem met betrouwbare gegevens is vastgesteld. Ontbrekende of modelmatige informatie vraagt meer context.
De klasse helpt koper, taxateur en geldverstrekker om een risico niet weg te stoppen, maar stelt de kwaliteit van de fundering niet technisch vast. Kopers moeten bovendien weten dat de maatwerklening van het fonds niet voor woningaankoop is bedoeld. Als bij aankoop al bekend is dat er funderingsproblemen zijn, kan deze lening volgens het fonds niet worden verstrekt. Een financieringsvoorbehoud en tijdig onderzoek blijven dus wezenlijk.
De maatwerklening heeft twee schuldonderdelen
Voor eigenaar-bewoners die door een ontoereikend inkomen geen marktconforme financiering krijgen, kan de Funderingslening Maatwerk een route zijn. Het geld is bestemd voor noodzakelijk funderingsherstel en toegestane bijkomende kosten, bijvoorbeeld financieel advies of herstel van vloeren en muren. Het fonds toetst inkomen, vaste lasten, schulden, woningwaarde en vermogen. Veel spaargeld of ander bezit kan de lening verlagen.
Het product bestaat uit een annuïtair leningdeel en een onlosmakelijk verbonden Combinatielening, beide met een looptijd van dertig jaar en een vaste rente. De eerste drie jaar betaalt de eigenaar geen maandlasten: het fonds betaalt de rente en de aflossing wordt uit de Combinatielening opgevangen. Dat geeft lucht aan het begin, maar betekent niet dat de kosten verdwijnen. Het tweede leningdeel loopt op zolang de lasten niet zelf kunnen worden betaald.
Na drie jaar volgt normaal een hertoets van de draagkracht; verdere hertoetsen zijn mogelijk na zes, tien en vijftien jaar. Aan het einde kan een restschuld overblijven die in één keer moet worden terugbetaald. De rente van de Combinatielening is volgens het fonds nooit fiscaal aftrekbaar. Het fonds werkt bovendien execution only en geeft dus geen persoonlijk financieel advies. Laat de gevolgen voor totale schuld, belasting en toekomstige verkoop vooraf uitleggen.
Zet diagnose, samenwerking en geld in deze volgorde
- Maak overzichtsfoto’s en detailfoto’s met datum en noteer veranderingen; repareer de zichtbare scheur niet voordat de beginsituatie is vastgelegd.
- Vraag gemeentearchief, lokale funderingsinformatie en bestaande rapporten op en controleer of de woning deel is van een grotere bouwkundige eenheid.
- Bespreek het signaal met mede-eigenaren en laat een deskundige bepalen of een QuickScan, monitoring of volledig funderingsonderzoek nodig is.
- Laat een herstelplan en complete kostenraming maken, inclusief onderzoek, vergunning, toezicht, cascoherstel, leidingen en een post voor onvoorzien.
- Vraag eerst de eigen bank en gemeente naar financiering of lokale steun; toets het landelijke fonds pas met alle stukken en vraag onafhankelijk financieel advies.
Voor appartementen geldt een extra onderscheid. De VvE kan de Funderingslening Maatwerk niet namens de hele vereniging aanvragen; appartementseigenaren kunnen volgens het fonds alleen individueel een aanvraag doen. Omdat herstel meestal de gezamenlijke constructie raakt, moeten besluitvorming, kostenverdeling en individuele financiering wel op elkaar aansluiten.
De 20 miljoen euro maakt het vangnet ruimer, niet eenvoudiger dan het probleem zelf. Begin daarom niet bij het bedrag, maar bij de vraag wat er werkelijk met het pand gebeurt. Een compleet technisch dossier voorkomt geen schade, maar maakt wel zichtbaar welke ingreep nodig is, wie moet meedoen en of een lening verantwoord kan worden gedragen.
Noot van de redactie. Algemene informatie over funderingsrisico, onderzoek en financiering, geen bouwkundig, juridisch, fiscaal of persoonlijk financieel advies. Diagnose, herstel, aansprakelijkheid, kosten en kredietgeschiktheid hangen af van het pand, de bouwkundige eenheid, deskundig onderzoek en de individuele financiële beoordeling.
Bronnen
- Rijksoverheid · Steun voor eigenaren bij funderingsschade, 28 augustus 2026. Gecontroleerd: extra rijksbijdrage van 20 miljoen euro, ramingen, taxatie-informatie en start van acht innovatieprojecten.
- Open Overheid · Voortgangsbrief Nationale Aanpak Funderingen, gepubliceerd 28 augustus en gewijzigd 31 augustus 2026. Gecontroleerd: status en afzender van de kabinetsaanpak.
- Fonds Duurzaam Funderingsherstel · Productkenmerken Funderingslening Maatwerk, geraadpleegd 8 september 2026. Gecontroleerd: twee leningdelen, looptijd, hertoetsen, bouwdepot, renteaftrek en mogelijke restschuld.
- Fonds Duurzaam Funderingsherstel · Doelgroep en lening, geraadpleegd 8 september 2026. Gecontroleerd: eigenaar-bewoner, financiële toets, geen aankoopfinanciering en individuele route voor appartementseigenaren.
- KCAF · Stappenplan Funderingsherstel, geraadpleegd 8 september 2026. Gecontroleerd: signalen vastleggen, archiefonderzoek, bouwkundige eenheid, deskundige diagnose en onderzoeksvolgorde.
- NHG · Funderingsrisico krijgt grotere rol in het koopproces, 14 april 2026. Gecontroleerd: A–E-risicoklasse, betekenis van D/E, aanvullend onderzoek en financieringsbeoordeling.
- TKI Bouw en Techniek · Acht innovatieprojecten van start, 28 augustus 2026. Gecontroleerd: start op 1 september, looptijd tot september 2028 en status als ontwikkeling en praktijktest.
Help ons verbeteren
Was dit artikel nuttig?
Anonieme feedback helpt Sona om volgende artikelen, koppen en broncontext te verbeteren.
Hierna
De consultatie is gesloten, maar de grens is niet ingegaan. Controleer uw echte woonafspraak en bewaar bewijs; alleen het woord shortstay bepaalt uw rechten niet.
Lees verderMeer in Wonen